
Blogue
Méthode rapide TPS-TVQ : laquelle choisir pour votre entreprise?

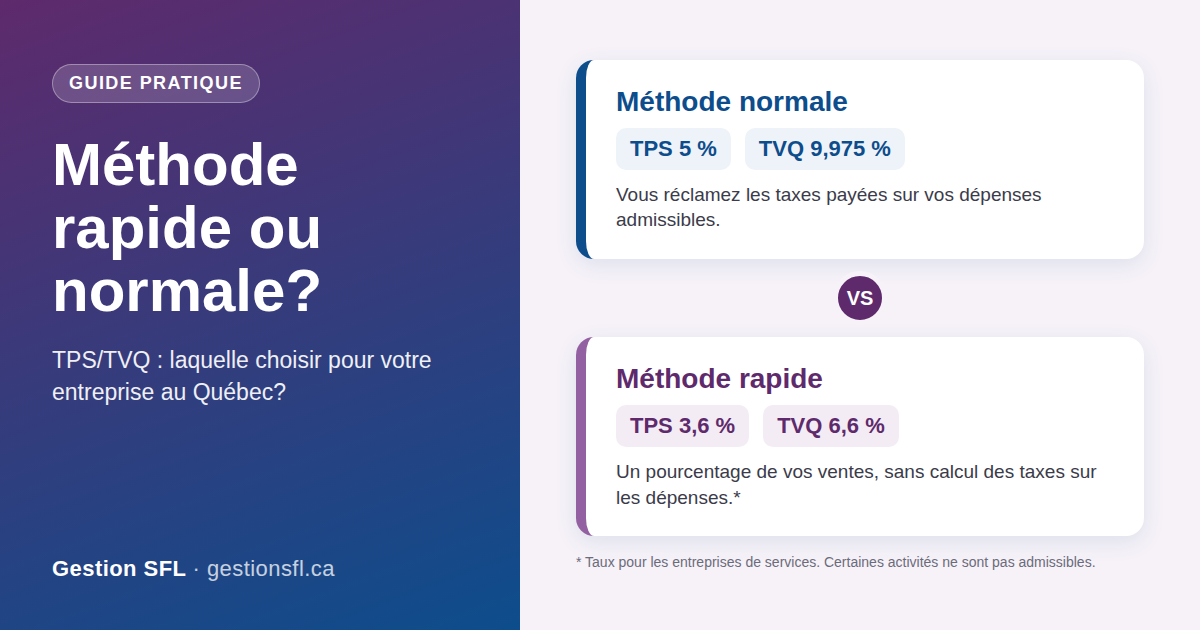
Méthode rapide ou méthode normale pour vos déclarations de TPS et de TVQ?
Découvrez la différence entre la méthode normale (calcul détaillé) et la méthode rapide (pourcentage des ventes), leurs avantages, et les restrictions qui touchent les services comptables et la tenue de livres.
Important Les services de tenue de livres, comptabilité, fiscalité ne sont pas admissibles à la méthode rapide selon Revenu Québec.
La méthode rapide TPS/TVQ (simplifiée)
- Vous facturez TPS (5 %) et TVQ (9,975 %).
- Vous réclamez la TPS/TVQ payée sur vos dépenses admissibles.
- Montant à remettre = Taxes perçues − Taxes sur dépenses.
Déductibilité fiscale : vos dépenses se comptabilisent avant taxes (les taxes récupérées sont traitées à part).
Méthode rapide TPS TVQ ou méthode normale au Québec
- Vous facturez la TPS/TVQ normalement à vos clients.
- Vous ne réclamez pas les taxes sur vos dépenses (sauf immobilisations).
- Vous remettez un pourcentage fixe de vos ventes (ex. services : TPS 3,6 % / TVQ 6,6 %; commerce de biens : TPS 4,0 % / TVQ 7,4 %).
Déductibilité fiscale : vos dépenses se comptabilisent après taxes.
Restrictions d’admissibilité (Revenu Québec)
Ne peuvent pas utiliser la méthode rapide les personnes qui fournissent notamment des services juridiques, comptables, actuariels, ou des services de consultation financière ou fiscale (p. ex. tenue de livres et préparation de déclarations de revenus ou de taxes).
Conséquence : les techniciens comptables, teneurs de livres et préparateurs d’impôt doivent appliquer la méthode normale.
Comparatif rapide
| Critère | Méthode normale | Méthode rapide |
|---|---|---|
| Calcul | Taxes perçues − taxes sur dépenses | Pourcentage fixe sur ventes |
| Crédits de taxes | Oui (dépenses admissibles) | Non (sauf immobilisations) |
| Dépenses à l’impôt | Avant taxes | Après taxes |
| Simplicité | Suivi détaillé requis | Plus simple admin. |
| Admissibilité tenue de livres | ✅ Oui (obligatoire) | ❌ Non |
Exemple ultra-simple
Dépense de 114,98 $ (100 $ + taxes).
- Méthode normale : dépense déductible = 100,00 $ (taxes récupérées séparément).
- Méthode rapide : dépense déductible = 114,98 $ (taxes non récupérées).
Quand demander de l’aide ?
Si vos activités combinent vente de biens et services, ou si vous hésitez sur l’admissibilité, une courte analyse permet d’éviter une méthode inappropriée.
FAQ – Méthode rapide vs méthode normale
1) Je fais de la tenue de livres : puis-je choisir la méthode rapide ?
Non. Les services de tenue de livres, comptabilité et préparation d’impôt sont exclus de la méthode rapide. La méthode normale s’applique.
2) Comment comptabiliser mes dépenses à l’impôt ?
Méthode normale : avant taxes. Méthode rapide : après taxes (sauf immobilisations, qui donnent droit aux taxes).
3) Quels sont les taux de remise en méthode rapide ?
Ils varient selon le type d’activités (ex. services : TPS 3,6 % / TVQ 6,6 %). Vérifiez chaque année sur Revenu Québec.
4) Où trouver l’info officielle ?