
Blogue
Frais de bureau à domicile : comment les déduire au Québec?

Vous travaillez de la maison? Les frais de bureau à domicile peuvent réduire votre impôt, que vous soyez travailleur autonome ou salarié. Mais les règles ne sont pas les mêmes dans les deux cas, et une erreur de calcul peut entraîner un refus lors d’une vérification. Voici comment vous y retrouver.
Travailleur autonome ou salarié : deux régimes différents
Le travailleur autonome déduit ses frais de bureau à domicile de ses revenus d’entreprise. Le salarié, lui, ne peut les déduire que si son employeur exige qu’il travaille de la maison et lui remet un formulaire signé. Les conditions et les dépenses admissibles varient donc selon votre situation.
Frais de bureau à domicile pour le travailleur autonome
Les conditions
Votre espace de travail doit respecter l’une des deux conditions suivantes :
- c’est votre principal lieu d’affaires;
- vous l’utilisez uniquement pour votre entreprise et vous y rencontrez des clients de façon régulière et continue.
Les dépenses admissibles
Électricité, chauffage, eau, entretien, assurance habitation, taxes foncières et intérêts hypothécaires (si vous êtes propriétaire) ou loyer (si vous êtes locataire), selon la portion de votre résidence utilisée pour l’entreprise.
Deux règles à connaître
- Pas de perte : ces frais ne peuvent pas créer ni augmenter une perte d’entreprise. Le montant non utilisé peut toutefois être reporté à une année suivante.
- La limite du Québec : au provincial, certaines dépenses, comme les taxes foncières, l’assurance et les intérêts hypothécaires, ne sont déductibles qu’à 50 %. L’électricité et le chauffage demeurent entièrement déductibles pour la portion d’affaires.
À noter : il est généralement déconseillé de demander de l’amortissement sur votre maison, car cela peut compliquer l’exemption pour résidence principale au moment de la vente. Parlez-en à votre professionnel avant de le faire.
Frais de bureau à domicile pour le salarié
Les conditions
Votre contrat d’emploi doit vous obliger à assumer ces frais, et votre espace de travail doit respecter l’une des conditions suivantes :
- vous l’avez utilisé plus de 50 % du temps pendant au moins quatre semaines consécutives dans l’année;
- vous l’utilisez uniquement pour votre emploi et vous y rencontrez régulièrement des clients ou d’autres personnes dans le cadre de votre travail.
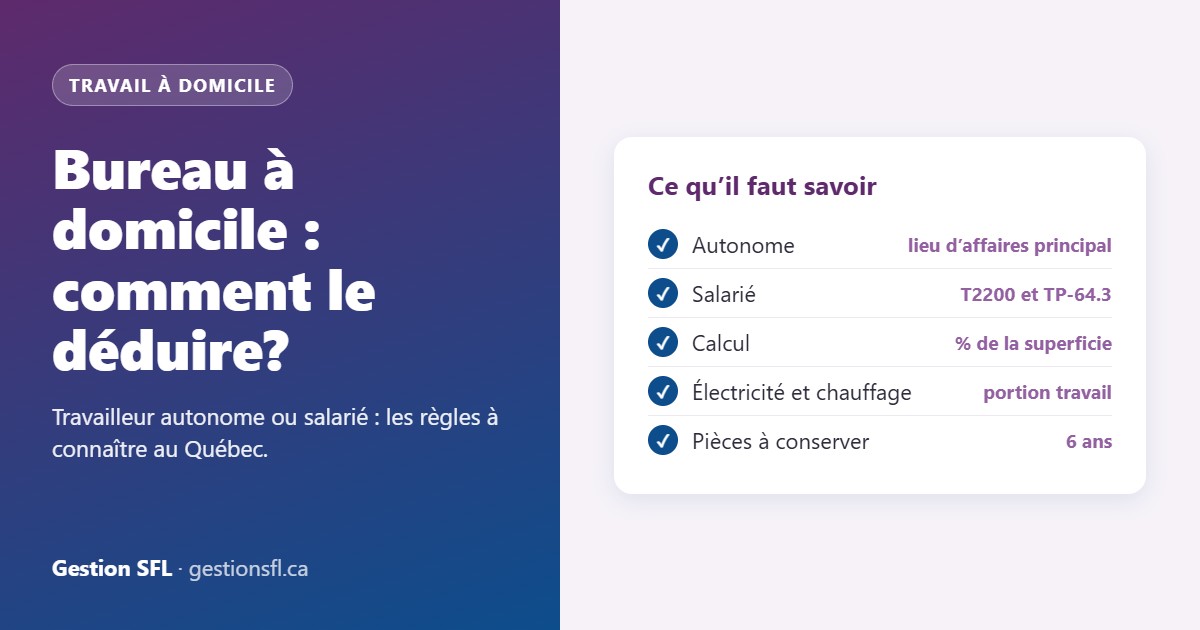
Votre employeur doit remplir et signer le formulaire T2200 (fédéral) et le formulaire TP-64.3 (Québec). Sans ces formulaires, la déduction sera refusée. La méthode à taux fixe temporaire, offerte pendant la pandémie, ne s’applique plus depuis l’année 2023 : seule la méthode détaillée, basée sur vos dépenses réelles, est possible.
Les dépenses admissibles
Un salarié peut déduire la portion liée au travail de l’électricité, du chauffage, de l’eau, des frais d’accès Internet résidentiel, de l’entretien et du loyer. Les salariés rémunérés à commission peuvent aussi déduire une portion de l’assurance habitation et des taxes foncières. En revanche, aucun salarié ne peut déduire les intérêts hypothécaires ni l’amortissement de sa maison.
Comment calculer la portion déductible
La méthode la plus courante consiste à diviser la superficie de votre bureau par la superficie habitable totale de votre résidence.
Exemple : votre bureau mesure 12 m² et votre logement, 120 m². Vous utilisez donc 10 % de votre résidence pour travailler. Si vos frais d’électricité et de chauffage totalisent 2 400 $ pour l’année, la portion admissible est de 240 $. Si l’espace sert aussi à des fins personnelles (une chambre d’amis, par exemple), la portion doit être réduite en fonction du temps d’utilisation pour le travail.
Les pièces à conserver
- Les factures d’électricité, de chauffage, d’Internet et d’assurance.
- Votre bail ou votre compte de taxes foncières et votre relevé hypothécaire.
- Le calcul de la superficie de votre bureau (un croquis suffit).
- Pour les salariés : les formulaires T2200 et TP-64.3 signés par l’employeur.
Conservez ces documents pendant au moins six ans. Pour les autres dépenses de votre entreprise, consultez aussi notre article sur les dépenses déductibles du travailleur autonome. Pour les règles officielles, voyez les renseignements de l’Agence du revenu du Canada et de Revenu Québec.
On s’en occupe pour vous
Chez Gestion SFL, nous calculons vos frais de bureau à domicile et vérifions que chaque dépense est bien réclamée lors de la production de votre déclaration de revenus. Salarié? Remplissez notre questionnaire des dépenses d’emploi. Travailleur autonome? Remplissez notre questionnaire des revenus et dépenses. Vous avez des questions? Prenez rendez-vous avec nous.
Cet article est fourni à titre informatif seulement et ne remplace pas un conseil adapté à votre situation. Les règles fiscales peuvent changer; vérifiez les renseignements à jour auprès de l’ARC et de Revenu Québec.